Domain gioielli.de kaufen?
Wir ziehen mit dem Projekt
gioielli.de um.
Sind Sie am Kauf der Domain
gioielli.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gioielli.de kaufen?
Halskette oder Armband?
Das hängt von persönlichen Vorlieben und dem gewünschten Look ab. Eine Halskette kann ein Outfit eleganter machen und den Blick auf den oberen Teil des Körpers lenken. Ein Armband hingegen kann subtiler sein und das Handgelenk schmücken. Letztendlich ist es eine Frage des individuellen Stils und der gewünschten Wirkung. **
Wie kann man verschiedene Perlen und Anhänger am besten auf eine Halskette auffädeln?
Zuerst wähle eine geeignete Schnur oder Kette für die Halskette. Dann lege die gewünschte Reihenfolge der Perlen und Anhänger fest. Schließlich fädele die Perlen und Anhänger nacheinander auf die Schnur und sichere sie am Ende mit einem Knoten oder einem Verschluss. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
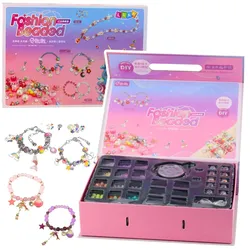
DIY Schmuck Armband Perlen Anhänger HerstellungssetPERLEN UND ANHÄNGER ZUR SCHMUCKGESTALTUNG Dieses Kreativset mit Perlen und Anhängern ist perfekt für Kinder und Jugendliche, die gerne eigenen Schmuck entwerfen und gestalten. Jedes Mädchen kann sich wie eine echte Modedesignerin fühlen und einzigartige Stücke nach eigenen Ideen kreieren. Das Set enthält eine große Auswahl an bunten Perlen in verschiedenen Formen, auffällige Anhänger, ein verstellbares Metallarmband und Schnüre, mit denen sich einzigartige Schmuckstücke gestalten lassen. Es macht nicht nur Spaß, sondern fördert auch das Lernen und die Entwicklung – Kinder üben ihre Fingerfertigkeit, Geduld und die Fähigkeit, Farben und Formen zu kombinieren, während sie gleichzeitig ihre Kreativität und ihren Sinn für Ästhetik entwickeln. Schmuck selbst zu entwerfen und herzustellen macht unglaublich viel Spaß, und das Tragen von handgefertigten Schmuckstücken gibt jedem Mädchen das Gefühl, etwas Besonderes zu sein. Das Set eignet sich hervorragend für die Freizeitgestaltung zu Hause, für Treffen mit Freunden oder für kreative Aktivitäten. Es ist auch eine perfekte Geschenkidee – praktisch, optisch ansprechend und fantasievoll. Die elegante Verpackung verleiht dem Ganzen einen eindrucksvollen Look und steigert den Geschenkwert zusätzlich. TECHNISCHE DATEN: Typ: Schmuckset Bestandteile: Verschiedene Perlen, Anhänger, 1 verstellbares Metallarmband, Armbandkordeln Farben: Mehrfarbige Elemente Anwendung: Armbänder und Schmuck nach eigenen Ideen gestalten Funktionen: Förderung von handwerklichen Fähigkeiten, Kreativität und Ästhetik Material: Kunststoff, Metall, Synthetik Verpackungsmaße: 29,5 x 21 x 8 cm SETINHALT: Perlenset in verschiedenen Farben und Formen Dekorative Anhänger Verstellbares Metallarmband Schmuckkordeln12,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
trendor 21560 Damen-Halskette mit Perlen-Anhänger 925 Silber Vergoldetzeitlose Halskette mit Perlenanhänger, vergoldetes Sterlingsilber 925, weiße Süßwasser-Zuchtperle mit schönem Lüster, Perlengröße (ohne Ösen) 12 x 8 mm, Gesamtlänge 18,5 mm, stabile Flachpanzerkette aus vergoldetem Sterlingsilber 925, variable Länge 45 cm, mit Zwischenösen bei 42 und 40 cm, Breite 1,4 mm, bequem bedienbarer Karabiner-Verschluss, Lieferung mit einem Mikrofaser-Pflegetuch46,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Halskette oder Armband?
Das hängt von persönlichen Vorlieben und dem gewünschten Look ab. Eine Halskette kann ein Outfit eleganter machen und den Blick auf den oberen Teil des Körpers lenken. Ein Armband hingegen kann subtiler sein und das Handgelenk schmücken. Letztendlich ist es eine Frage des individuellen Stils und der gewünschten Wirkung. **
-
Wie kann man verschiedene Perlen und Anhänger am besten auf eine Halskette auffädeln?
Zuerst wähle eine geeignete Schnur oder Kette für die Halskette. Dann lege die gewünschte Reihenfolge der Perlen und Anhänger fest. Schließlich fädele die Perlen und Anhänger nacheinander auf die Schnur und sichere sie am Ende mit einem Knoten oder einem Verschluss. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
DIY Schmuck Armband Perlen Anhänger HerstellungssetPERLEN UND ANHÄNGER ZUR SCHMUCKGESTALTUNG Dieses Kreativset mit Perlen und Anhängern ist perfekt für Kinder und Jugendliche, die gerne eigenen Schmuck entwerfen und gestalten. Jedes Mädchen kann sich wie eine echte Modedesignerin fühlen und einzigartige Stücke nach eigenen Ideen kreieren. Das Set enthält eine große Auswahl an bunten Perlen in verschiedenen Formen, auffällige Anhänger, ein verstellbares Metallarmband und Schnüre, mit denen sich einzigartige Schmuckstücke gestalten lassen. Es macht nicht nur Spaß, sondern fördert auch das Lernen und die Entwicklung – Kinder üben ihre Fingerfertigkeit, Geduld und die Fähigkeit, Farben und Formen zu kombinieren, während sie gleichzeitig ihre Kreativität und ihren Sinn für Ästhetik entwickeln. Schmuck selbst zu entwerfen und herzustellen macht unglaublich viel Spaß, und das Tragen von handgefertigten Schmuckstücken gibt jedem Mädchen das Gefühl, etwas Besonderes zu sein. Das Set eignet sich hervorragend für die Freizeitgestaltung zu Hause, für Treffen mit Freunden oder für kreative Aktivitäten. Es ist auch eine perfekte Geschenkidee – praktisch, optisch ansprechend und fantasievoll. Die elegante Verpackung verleiht dem Ganzen einen eindrucksvollen Look und steigert den Geschenkwert zusätzlich. TECHNISCHE DATEN: Typ: Schmuckset Bestandteile: Verschiedene Perlen, Anhänger, 1 verstellbares Metallarmband, Armbandkordeln Farben: Mehrfarbige Elemente Anwendung: Armbänder und Schmuck nach eigenen Ideen gestalten Funktionen: Förderung von handwerklichen Fähigkeiten, Kreativität und Ästhetik Material: Kunststoff, Metall, Synthetik Verpackungsmaße: 29,5 x 21 x 8 cm SETINHALT: Perlenset in verschiedenen Farben und Formen Dekorative Anhänger Verstellbares Metallarmband Schmuckkordeln12,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
trendor 21560 Damen-Halskette mit Perlen-Anhänger 925 Silber Vergoldetzeitlose Halskette mit Perlenanhänger, vergoldetes Sterlingsilber 925, weiße Süßwasser-Zuchtperle mit schönem Lüster, Perlengröße (ohne Ösen) 12 x 8 mm, Gesamtlänge 18,5 mm, stabile Flachpanzerkette aus vergoldetem Sterlingsilber 925, variable Länge 45 cm, mit Zwischenösen bei 42 und 40 cm, Breite 1,4 mm, bequem bedienbarer Karabiner-Verschluss, Lieferung mit einem Mikrofaser-Pflegetuch46,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Perlen-ArmbandPerlen-Armband – Perlenschmuck ist der Klassiker in der Schmucktruhe und sollte zu keinem Look fehlen; auch als Accessoire zum Lieblingskostüm nicht!Besonderheiten: vierreihig angeordnete PerlenLieferumfang: PerlenarmbandGrößenhinweis: Armbandlänge 23 cm, Perlengröße 1 cmDetails: Perlen aus KunststoffFarbe: weißPerlenschmuck übt schon immer eine gewisse Faszination aus, verleihen die sanft schimmernden Perlen doch jedem Outfit das gewisse Etwas. Bestimmt fallen Ihnen beim Anblick des hübschen, mehrreihigen Perlenarmbandes gleich zig Kostümvarianten ein, zu denen Sie das Schmuckstück tragen könnten! Lassen Sie uns und andere Kunden in den Kommentaren an Ihren Kombi-Ideen mit dem schönen Perlen-Armband teilhaben!4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.