Domain gioielli.de kaufen?
Wir ziehen mit dem Projekt
gioielli.de um.
Sind Sie am Kauf der Domain
gioielli.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gioielli.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Ohrringe im Glas, PerlenPerlen Und Weihnachten – Eine Elegante Kombination: Diese Glasphiole Enthält Hübsche Ohrringe In Weihnachtlicher Ausführung – Ideal Als Originelles Geschenk. Die Perlen Und Schleifen Sorgen Für Einen Besonderen Look.6,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
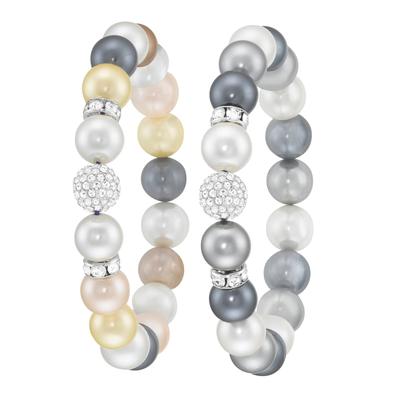
Armband LADY, bunt (bunt, bunt), Armbänder, Damen, Glas Perlen, Glas, Perlen, ArmbandFunkelnd, schimmernd, aufsehenerregend: elastisches 2-tlg. Armband-Set zum Top-Preis! Ein Band mit Muschelperlen in den Farben Gold, Rosé, Weiß, Dunkelgrau und Braun. Ein Band mit Muschelperlen in den Farben Weiß, Hellgrau und Dunkelgrau. Jedes Band...29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
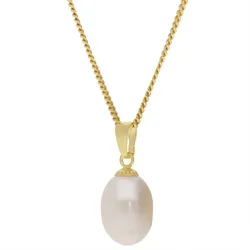
trendor 21560 Damen-Halskette mit Perlen-Anhänger 925 Silber Vergoldetzeitlose Halskette mit Perlenanhänger, vergoldetes Sterlingsilber 925, weiße Süßwasser-Zuchtperle mit schönem Lüster, Perlengröße (ohne Ösen) 12 x 8 mm, Gesamtlänge 18,5 mm, stabile Flachpanzerkette aus vergoldetem Sterlingsilber 925, variable Länge 45 cm, mit Zwischenösen bei 42 und 40 cm, Breite 1,4 mm, bequem bedienbarer Karabiner-Verschluss, Lieferung mit einem Mikrofaser-Pflegetuch46,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
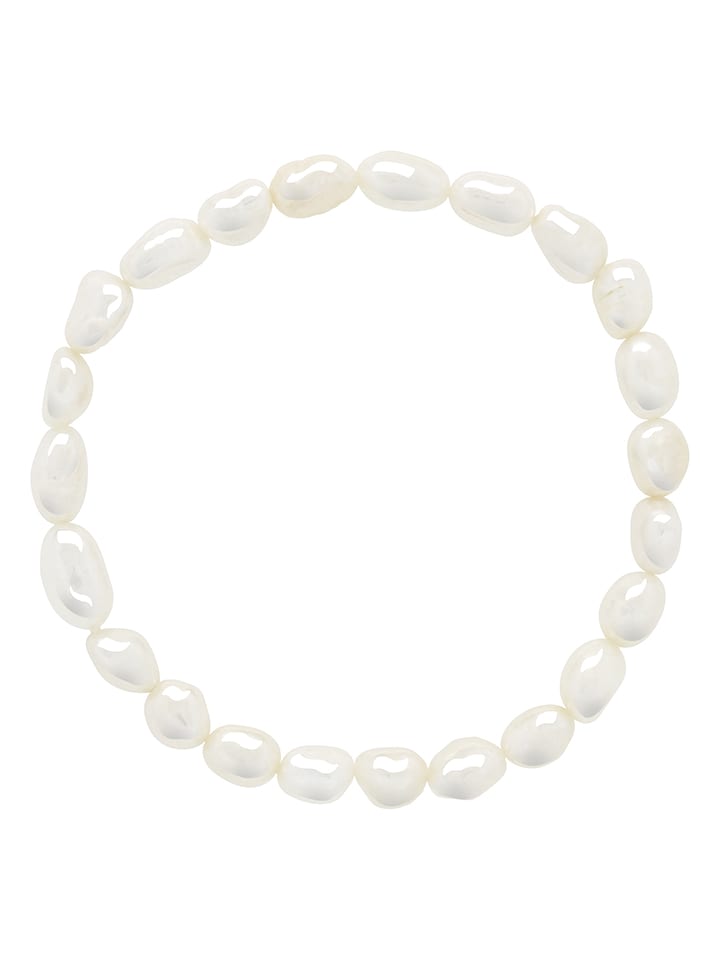
Perlen-ArmbandPerlen-Armband – das Armband mit großen Kunststoff-Perlen ist das i-Tüpfelchen für Ihr Rock'n'Roll- oder Rockabilly-Outfit. Jetzt sind Sie bereit für die Party!Besonderheiten: Armband mit großen Kunststoff-PerlenLieferumfang: ArmbandGrößenhinweis: Universalgröße für Erwachsene; Perlen 1,8 cm ØDetails: aus Kunststoff, elastisch durch GummibandFarbe: weißSchwingen Sie im 50’s Revival Pünktchen-Kleid Ihr Tanzbein quer durch 50er, 60er und 70er Jahre. Und mit dem richtigen Schmuck werden alle Blicke auf Sie gerichtet sein. Zum Rock’n’Roll-Outfit passt natürlich am besten ein schlichtes weißes Perlenarmband aus den Swinging Sixties. Jetzt sind sie bereit für die Tanzfläche!2,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ohrringe im Glas, PerlenPerlen Und Weihnachten – Eine Elegante Kombination: Diese Glasphiole Enthält Hübsche Ohrringe In Weihnachtlicher Ausführung – Ideal Als Originelles Geschenk. Die Perlen Und Schleifen Sorgen Für Einen Besonderen Look.6,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
-
Armband LADY, bunt (bunt, bunt), Armbänder, Damen, Glas Perlen, Glas, Perlen, ArmbandFunkelnd, schimmernd, aufsehenerregend: elastisches 2-tlg. Armband-Set zum Top-Preis! Ein Band mit Muschelperlen in den Farben Gold, Rosé, Weiß, Dunkelgrau und Braun. Ein Band mit Muschelperlen in den Farben Weiß, Hellgrau und Dunkelgrau. Jedes Band...29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hughes, Siân: PerlenPerlen , Roman | 'Ein zartes Buch über großen Kummer, darüber, wie er uns verändert und wie er doch heilen kann' Elke Heidenreich , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250513, Autoren: Hughes, Siân, Übersetzung: Handels, Tanja, Seitenzahl/Blattzahl: 272, Abbildungen: Gebunden in Strukturpapier mit Hochprägung, Glanzlack, farbigem Vorsatzpapier und Lesebändchen,, Themenüberschrift: FICTION / Literary, Keyword: Atmosphärisch; Booker Preis; Coming-of-Age; Dorf; Erinnerung; Familienroman; Heilung; Mutter-Tochter-Beziehung; Mutterrolle; Mutterschaft; Poetisch; Trost, Fachschema: Englische Belletristik / Roman, Erzählung, Fachkategorie: Familienleben~Belletristik: Themen, Stoffe, Motive: Adoleszenz~Belletristik: Themen, Stoffe, Motive: Tod, Trauer, Verlust~Belletristik: Themen, Stoffe, Motive: Psychologisches Innenleben~Belletristik in Übersetzung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 272 Blätter, Länge: 200, Breite: 120, Höhe: 27, Gewicht: 376, Produktform: Gebunden, Genre: Belletristik,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Perlen der AufstellungsarbeitPerlen der Aufstellungsarbeit , "Marion Lockert hat in diesem Buch eine Vielzahl von Aufstellern versammelt und präsentiert mit ihnen einen gut sortierten und hervorragend strukturierten 'Werkzeugkasten' für das Setting und die Intentionen der Aufstellungsarbeit - eine Fundgrube an Übungen für die Gruppen- und Einzelarbeit. Verbindlich und doch individuell akzentuiert zeigt sich die erstaunliche Kreativität, Offenheit, Themenvielfalt und Ausstrahlungskraft der Aufstellungsarbeit in ihrer Schulen übergreifenden praktischen Relevanz." Jakob Robert Schneider "Perlen bilden sich in der Natur unter nicht genau geklärten Umständen. Das gilt im Prinzip auch für Aufstellungsperlen. Sie erhalten Sinn und Sinnlichkeit durchs Tun. Also: nichts wie ran!" OrganisationsEntwicklung Von Business über Familie bis Spiritualität: 45 Systemaufsteller:innen mit langjähriger professioneller Erfahrung haben in diese umfangreiche Sammlung ihre besten Aufstellungsformate und Übungen für Systemaufsteller:innen, Coaches, Berater:innen und Trainierende eingebracht. Zusammen bilden sie zugleich den aktuellen Stand der systemischen Aufstellungsarbeit ab. Marion Lockert hat als Herausgeberin sorgsam Formate für die Praxis zusammengestellt: Interventionen für Einzelarbeit und Coaching; Trainingstools für das Erlernen von Achtsamkeit, "leerer Mitte" und der eigenen Haltung; Wahrnehmungsaufgaben sowie gezielte Übungen für Training, Ausbildung und Seminare. Für den schnellen Zugriff auf die jeweils genau passenden Impulse sind die Tools nach Themen gegliedert und nach Suchkriterien geordnet. Zudem enthalten alle Formate genaue Angaben zu ihren Zielen, zur Anzahl der Teilnehmenden, der Dauer und dem Materialbedarf. Empfohlen von der Deutschen Gesellschaft für Systemaufstellungen! Mit Beiträgen von: Kristine Alex ¿ Friedrich Assländer ¿ Jutta Barth ¿ Christopher Bodirsky ¿ Lisa Böhm ¿ Peter Bourquin ¿ Theo Brinek ¿ Annegret Chucholowski ¿ Kurt Fleischner ¿ Marianne Franke-Gricksch ¿ Romy Gerhard ¿ Gerhard Gigler ¿ Heike Gottschalk ¿ Thomas Heucke ¿ Birgit Hickey ¿ Heiko Hinrichs ¿ Barbara Innecken ¿ Peter Klein ¿ Birgit Theresa Koch ¿ Wolfgang Kraus ¿ Eva Kroc ¿ Constanze Lang ¿ Holger und Christiane Lier ¿ Sigrid Limberg-Strohmaier ¿ Bernd Linder-Hofmann ¿ Marion Lockert ¿ Helga Mack-Hamprecht ¿ Jens Magerl ¿ Manuela Mätzener ¿ Wolf Maurer ¿ Sebastian Mauritz ¿ Hans-Peter Milling ¿ Patricia Möckel ¿ Konrad Pinegger ¿ Dhyana Eva und Franz Reuter ¿ Jürgen Rippel ¿ Erika Schäfer ¿ Alexandra Schwendenwein ¿ Anja Siepmann ¿ Miklós Szalachy ¿ Ursula Vorhemus ¿ Klaus-Ingbert Wagner ¿ Line Weber. Die Herausgeberin: Marion Lockert, Studium der Germanistik, Psychologie, Philosophie, Pädagogik, Sozialwissenschaften; Gründerin und Leiterin des Marion Lockert Instituts für Training.Coaching.Entwicklung; Führungskräfte- und Persönlichkeitstrainerin; zert. infosyon Professional für Organisationsaufstellungen; NLP-Lehrtrainerin/Lehrcoach (DVNLP); Lehrtrainerin/Lehrtherapeutin für Systemaufstellungen (DGfS). Schwerpunkte: Emotionale Führungskompetenz und Kommunikation, Kreativität und Intuition, Begleitung von Veränderungsprozessen, Spiritualität. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.